Quien compra una villa en una urbanización privada compra dos cosas: la casa y una parte de todo lo demás —el jardín común, la piscina, los viales, la puerta, la vigilancia—. Esa segunda parte se paga cada mes, y es de lo que menos se pregunta al firmar. Esta guía explica qué son los gastos de comunidad, de qué depende su importe y cómo leer las cuentas antes de comprometerse.
Qué es exactamente la comunidad
Cuando varias viviendas comparten elementos —zonas verdes, piscina, accesos, red de alumbrado—, la ley obliga a constituir una comunidad de propietarios que los administre. Cada propietario participa con un coeficiente, fijado en la escritura, que determina su voto en las juntas y su parte de cada gasto. En una urbanización de villas de tamaño parecido, los coeficientes suelen ser similares; en una con casas muy distintas, no.
Qué cubre la cuota, normalmente
- Jardinería de zonas comunes: poda, riego, reposición de plantas. En clima mediterráneo, con jardín de bajo consumo, es una partida moderada; con césped extenso, no.
- Piscina comunitaria: mantenimiento, productos, revisión de la depuradora y, si la normativa lo exige por aforo, socorrista en temporada.
- Alumbrado y limpieza de viales: la electricidad de las farolas y el barrido de calles interiores.
- Accesos: mantenimiento de puertas automáticas, videoportero y cámaras.
- Seguro de la comunidad: cubre los elementos comunes y la responsabilidad civil frente a terceros. No sustituye al seguro de tu casa.
- Administrador de fincas: lleva las cuentas, convoca las juntas y gestiona proveedores. Es un profesional colegiado y su honorario está en la cuota.
- Vigilancia: la partida que más varía. Una urbanización con control de acceso y cámaras cuesta poco; una con vigilante presencial 24 horas puede duplicar la cuota.
Qué no cubre
- El IBI de tu vivienda, que es municipal e individual.
- Los suministros de tu casa: luz, agua, gas, internet.
- Tu seguro de hogar.
- La tasa de basuras, también municipal.
- El mantenimiento de tu propia piscina y jardín, si son privativos.
Para el cuadro completo de lo que cuesta mantener una segunda residencia, incluidos estos conceptos, te remitimos a costes reales de mantener una segunda residencia en Mallorca.
De qué depende la cuota
- Los servicios incluidos: no se paga lo mismo en una urbanización de villas con jardines, piscina, accesos automatizados y administrador que en un complejo con conserjería, gimnasio, spa o servicios de club.
- El tipo de vigilancia: control de acceso y cámaras, o vigilante presencial 24 horas. Es la decisión que más pesa en la cuota.
- El número de viviendas: los gastos comunes se reparten entre todos; con pocas viviendas, a cada una le toca una parte mayor.
- Lo que hace subir la cuota: mucho césped, piscina climatizada y personal fijo.
- Lo que la hace bajar: jardín mediterráneo de bajo riego, iluminación LED, un número razonable de vecinos y contratos de mantenimiento bien negociados.
Por eso comparar cuotas sin saber qué incluye cada una sirve de poco. Antes de comprar, pide el presupuesto aprobado de la comunidad, las actas de las últimas juntas y las cuotas que se están pagando realmente: es la única referencia que vale.
El fondo de reserva y las derramas
- Fondo de reserva: la ley obliga a las comunidades a mantener un fondo de reserva mínimo, calculado sobre el presupuesto ordinario, para imprevistos y obras. Una comunidad sin él, o con él por debajo del mínimo, no está bien llevada.
- Derramas: cuando una obra grande —cambiar la depuradora, renovar el asfalto, reparar el muro— supera lo que hay en el fondo, la junta aprueba una aportación extraordinaria que se reparte por coeficiente. Un comprador hereda las derramas aprobadas y pendientes, así que hay que preguntar por ellas.
- Deudas del vendedor: quien compra responde de las cuotas impagadas del año en curso y de los tres anteriores. Por eso el vendedor debe aportar en la firma un certificado de estar al corriente emitido por el administrador. Sin él, no firmes.
Las cinco preguntas antes de comprar
- 1. Las cuentas de los dos últimos ejercicios y el presupuesto del actual. Si el gasto real supera el presupuestado año tras año, la cuota va a subir.
- 2. Las actas de las tres últimas juntas. Ahí aparecen los problemas de verdad: humedades en el muro, el vecino que no paga, la obra que se aplaza.
- 3. Los estatutos y las normas de régimen interior. Regulan desde el color de los toldos hasta si se permite el alquiler vacacional. Desde 2019 las comunidades pueden limitarlo por mayoría de tres quintos, y muchas en Mallorca lo han hecho. Si piensas alquilar, esta pregunta va primero.
- 4. Derramas aprobadas y obras previstas.
- 5. Quién es el administrador y desde cuándo. Un administrador que lleva años y responde al teléfono vale más que una cuota baja.
El caso de la obra nueva
En una promoción recién entregada, la comunidad nace con el primer propietario. Durante los primeros meses, el promotor suele encargarse de la gestión hasta constituir la junta y traspasar las cuentas. Conviene saber tres cosas: el presupuesto inicial es una estimación y se ajustará en el primer ejercicio real; el fondo de reserva empieza de cero y hay que dotarlo; y los estatutos que redacta el promotor pueden modificarse después por la junta. Elegir bien a los primeros administradores marca los diez años siguientes.
Conclusión
La cuota de comunidad no es un impuesto ni un peaje: es lo que cuesta que la urbanización siga siendo, dentro de diez años, el sitio que te gustó. Bien gestionada, mantiene el valor de tu casa mejor que cualquier reforma. Mal gestionada, se nota en las juntas y en el precio de reventa. Por eso las cuentas se leen antes de comprar, y no después. Si aún dudas entre urbanización o parcela aislada, lo comparamos en chalet independiente o urbanización privada.
¿Interesado en Alcudia Luz?
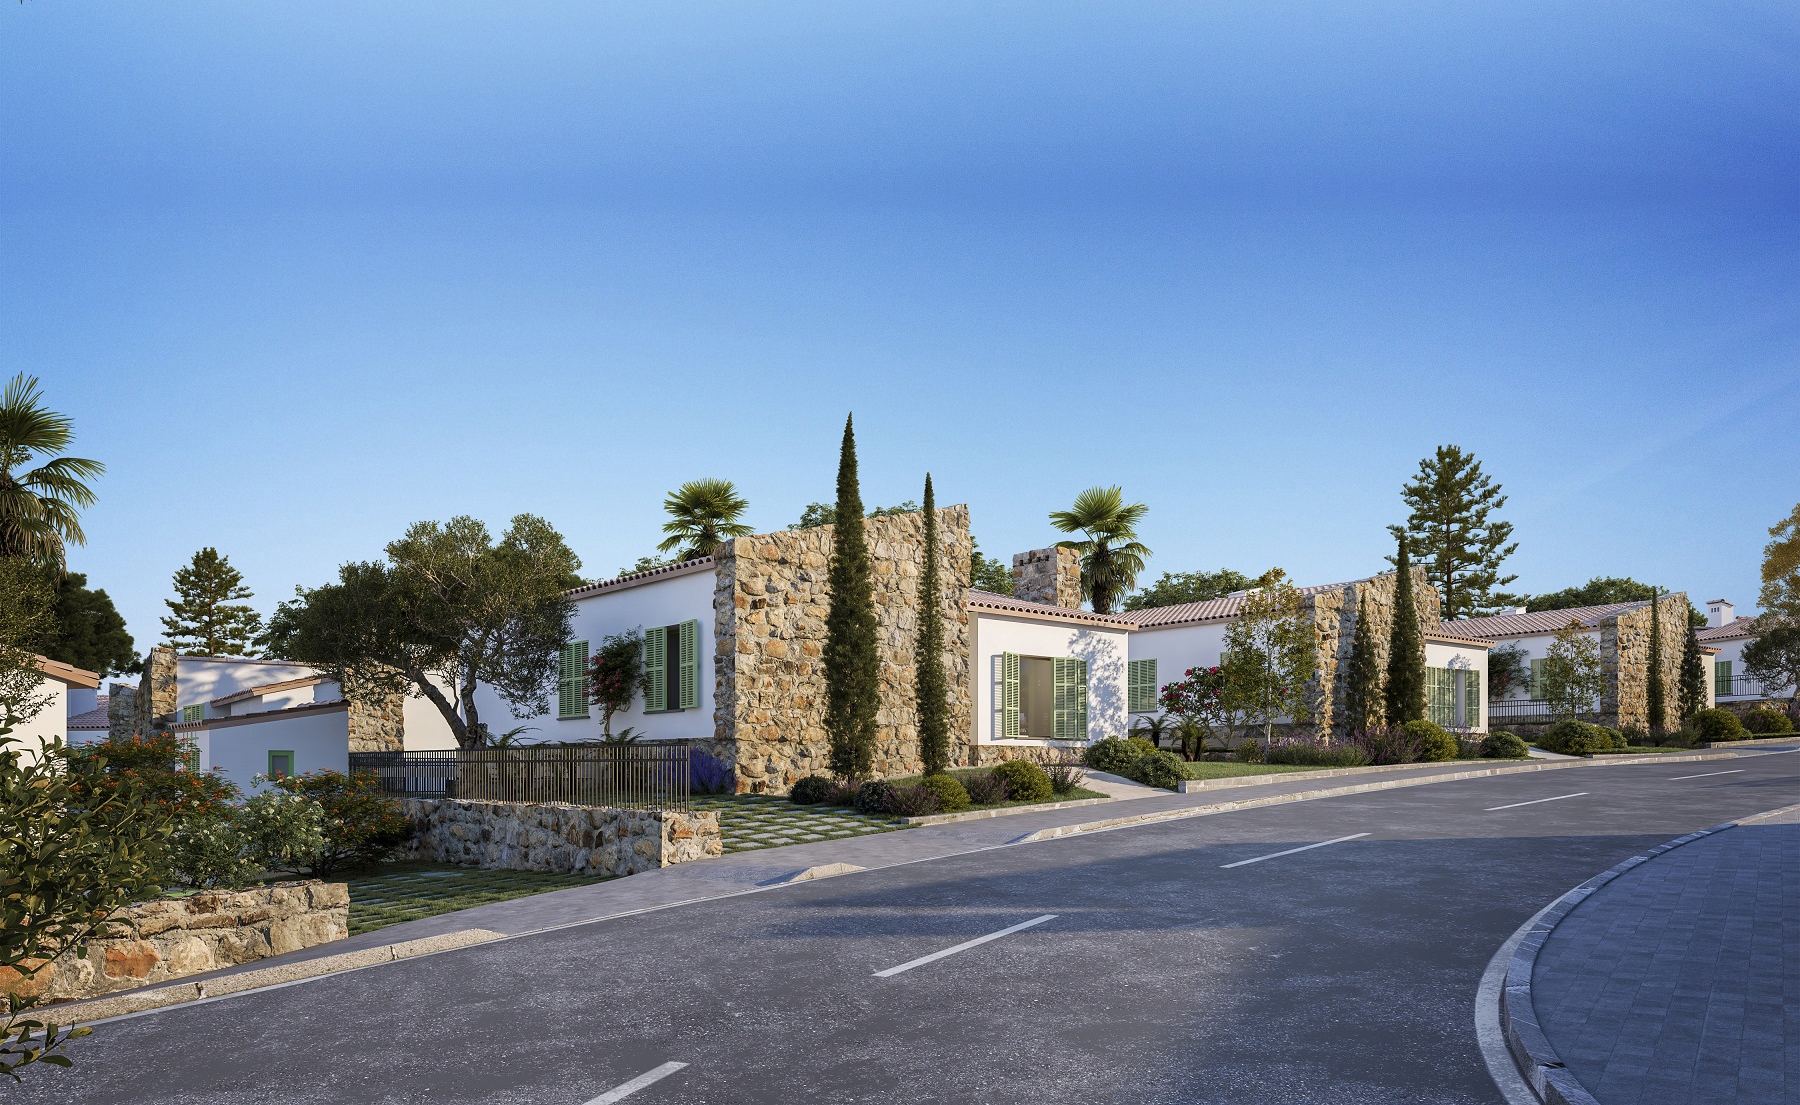
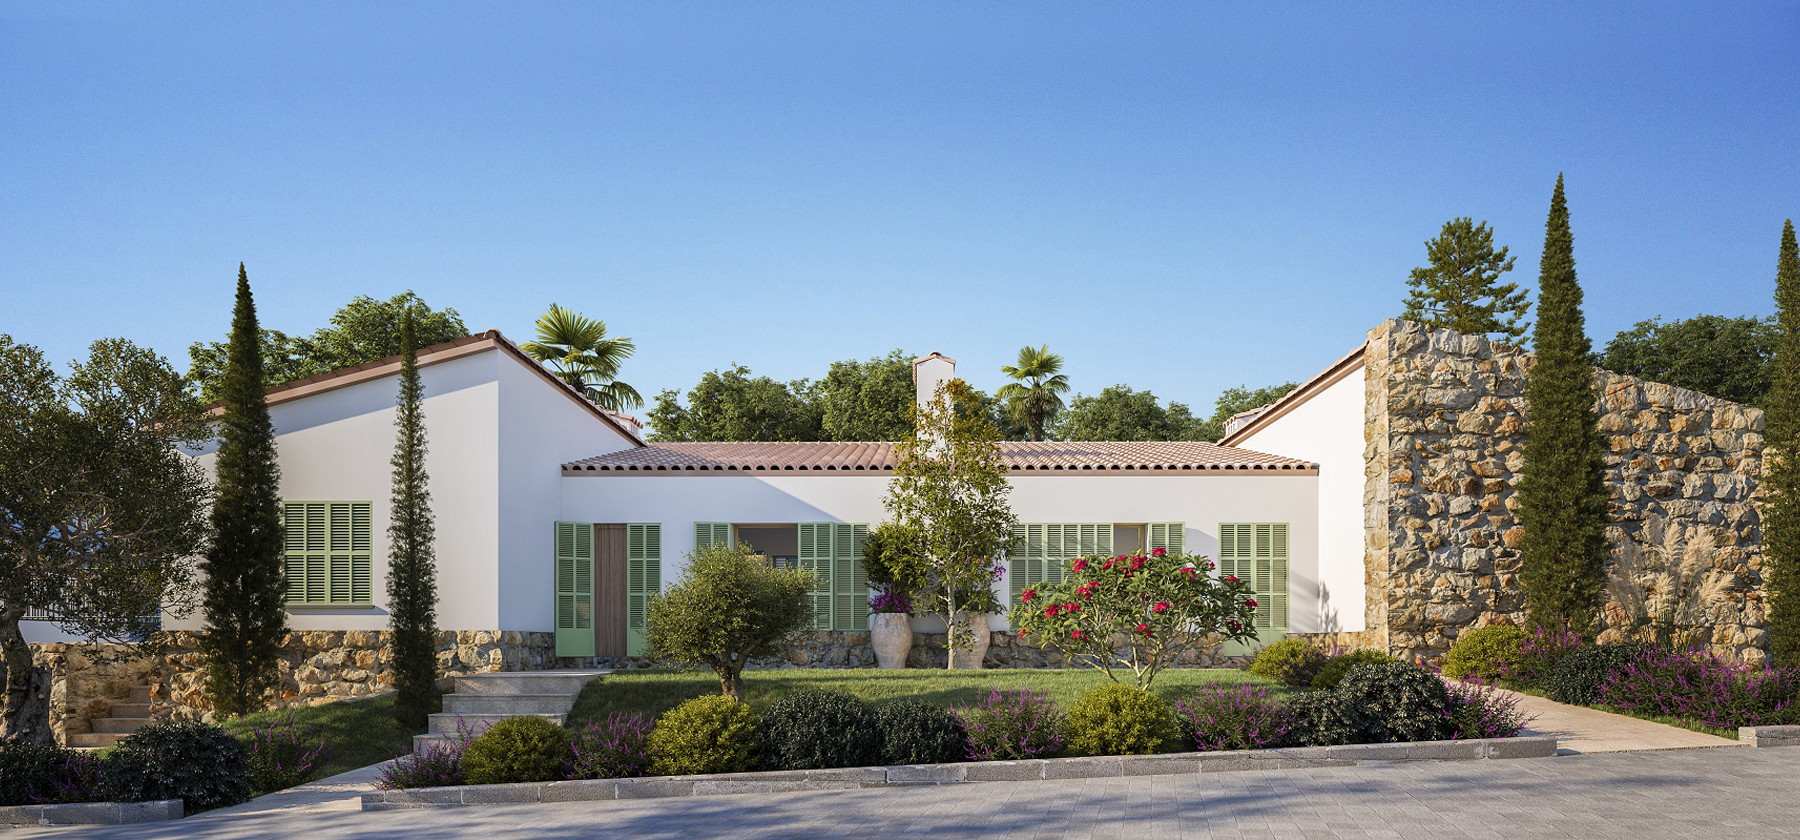
En Alcudia Luz los jardines comunes se diseñaron con especies de bajo consumo y la iluminación es LED: son decisiones que se notan en la cuota cada mes. Pídenos el presupuesto de comunidad previsto.